Domain zahnpflege-angebot.de kaufen?
Wir ziehen mit dem Projekt
zahnpflege-angebot.de um.
Sind Sie am Kauf der Domain
zahnpflege-angebot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnpflege-angebot.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Casativo, Zubehör Zahnpflege, Zahnstein- & Plaque-EntfernerDer Zahnstein- & Plaque-Entferner von Casativo ist ein innovatives Gerät zur Verbesserung der Mundhygiene. Herkömmliche Zahnbürsten erreichen oft nicht alle Bereiche des Mundes, was zu unzureichender Reinigung und der Ansammlung von Plaque führen kann. Dieses elektrische Reinigungsgerät bietet eine effektive Lösung, indem es hartnäckige Beläge, Zahnstein und Verfärbungen mit bis zu 42.000 Ultraschall-Schwingungen pro Sekunde entfernt. Die integrierte Kamera ermöglicht eine Echtzeitübertragung der Reinigungsergebnisse auf Ihr Smartphone, sodass Sie Ihre Technik kontinuierlich verbessern können. Das Gerät ist sanft zum Zahnfleisch und stoppt automatisch, wenn es mit diesem in Kontakt kommt, was eine sichere Anwendung gewährleistet. Mit verschiedenen Reinigungsprogrammen und einer benutzerfreundlichen App ist der Ultraschall-Zahnstein- & Plaque-Entferner eine wertvolle Ergänzung für Ihre tägliche Zahnpflege. - Integrierte HD-Kamera für Echtzeitübertragung der Reinigungsergebnisse auf das Smartphone - Automatische Abschaltung bei Kontakt mit dem Zahnfleisch für zusätzliche Sicherheit - Drei Reinigungsstufen zur individuellen Anpassung der Zahnreinigung - Akkubetrieb mit einer Laufzeit von bis zu 1,5 Stunden für flexible Nutzung.52,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrecht, Fachbücher von Henning Tappe, Marc DesensDas Fachbuch "Steuerrecht" bietet eine umfassende und gründlich überarbeitete Einführung in die komplexe Materie des Steuerrechts. In der 29. Auflage werden aktuelle gesetzliche Änderungen, wie das Steueränderungsgesetz 2025 und das Aktivrentengesetz, berücksichtigt. Das Lehrbuch ist seit über 25 Jahren eine bewährte Ressource für Studierende und Referendare, die sich auf das Steuerrecht spezialisieren möchten. Es deckt alle prüfungsrelevanten Teilgebiete ab und vermittelt die Prinzipien der Besteuerung sowie das allgemeine Steuerschuld- und Steuerverfahrensrecht. Durch zahlreiche Beispiele und Übersichten wird der Zugang zum Steuerrecht erleichtert, während gleichzeitig eine vertiefte Auseinandersetzung mit den einzelnen Steuerarten erfolgt. Die klare Struktur und die fallbezogene Darstellung machen es zu einem wertvollen Begleiter in der steuerrechtlichen Ausbildung.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
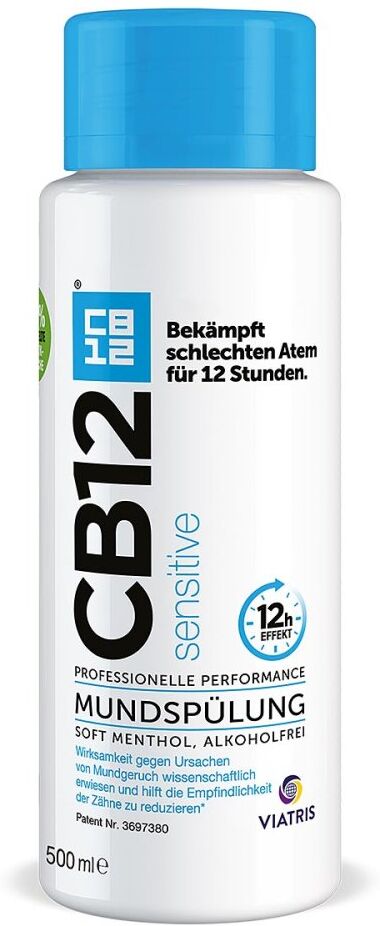
CB12 Mundspülung gegen Mundgeruch: schützt Zähne & ZahnfleischAnwendungsgebiet von CB12 Mundspülung gegen Mundgeruch: schützt Zähne & ZahnfleischCB12 Mundspülung gegen Mundgeruch: schützt Zähne & Zahnfleisch - ein Schutzschild für die Zähne Mundgeruch kann jeden treffen. Hier wird eine spezielle Mundpflege benötigt, die aktiv Mundgeruch bekämpft und gleichzeitig täglichen Schutz für schmerzempfindliche Zähne bietet. Hauptursachen für schmerzempfindliche Zähne sind freiliegende Zahnhälse oder Schäden am Zahnschmelz. Auch Plaque und Zahnsteinbildung durch mangelnde Mundhygiene können für Zahnschmerz verantwortlich sein. Die kleinen Kanälchen, die zu den Zahnnerven führen, werden dadurch freigelegt und die Zähne reagieren überempfindlich auf äußere Reize. Kommen schmerzempfindliche Zähne dann mit Kälte, Wärme, Zugluft, Saurem oder Süßem in Berührung, werden die Reize über die freiliegenden Dentinkanälchen direkt an die Nerven geleitet. Dies kann heftige ziehende oder stechende Schmerzen verursachen und die Lebensqualität der Betroffenen stark beeinträchtigen. Die Mundspülung CB12 Sensitive kombiniert die bewährte CB12-Formel für 12 Stunden angenehmen Atem mit der effektiven Schutzfunktion von Arginin. Dieses legt sich wie ein Schutzschild um den Zahn und reduziert nachweislich die Schmerzempfindlichkeit. So sorgt CB12 Sensitive für 12 Stunden Atemfrische und Schutz für schmerzempfindliche Zähne. Wirkungsweise von CB12 Mundspülung gegen Mundgeruch: schützt Zähne & ZahnfleischCB12 Mundspülung gegen Mundgeruch: schützt Zähne & Zahnfleisch - effektiver Zahnschutz Das in CB12 Sensitive enthaltene Arginin bindet an das Dentin und verschließt die freiliegenden Reizleiterkanälchen. Damit wird die Weiterleitung von Schmerzreizen an den Nerv verhindert. Arginin schützt so die Zähne vor äußeren Einflüssen und reduziert die Schmerzempfindlichkeit. In CB12 Sensitive ist zudem die Zweifach-Wirkformel aus Zink und Chlorhexidin enthalten. Diese patentierte Zusammense13,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Casativo, Zubehör Zahnpflege, Zahnstein- & Plaque-EntfernerDer Zahnstein- & Plaque-Entferner von Casativo ist ein innovatives Gerät zur Verbesserung der Mundhygiene. Herkömmliche Zahnbürsten erreichen oft nicht alle Bereiche des Mundes, was zu unzureichender Reinigung und der Ansammlung von Plaque führen kann. Dieses elektrische Reinigungsgerät bietet eine effektive Lösung, indem es hartnäckige Beläge, Zahnstein und Verfärbungen mit bis zu 42.000 Ultraschall-Schwingungen pro Sekunde entfernt. Die integrierte Kamera ermöglicht eine Echtzeitübertragung der Reinigungsergebnisse auf Ihr Smartphone, sodass Sie Ihre Technik kontinuierlich verbessern können. Das Gerät ist sanft zum Zahnfleisch und stoppt automatisch, wenn es mit diesem in Kontakt kommt, was eine sichere Anwendung gewährleistet. Mit verschiedenen Reinigungsprogrammen und einer benutzerfreundlichen App ist der Ultraschall-Zahnstein- & Plaque-Entferner eine wertvolle Ergänzung für Ihre tägliche Zahnpflege. - Integrierte HD-Kamera für Echtzeitübertragung der Reinigungsergebnisse auf das Smartphone - Automatische Abschaltung bei Kontakt mit dem Zahnfleisch für zusätzliche Sicherheit - Drei Reinigungsstufen zur individuellen Anpassung der Zahnreinigung - Akkubetrieb mit einer Laufzeit von bis zu 1,5 Stunden für flexible Nutzung.52,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Steuerrecht, Fachbücher von Henning Tappe, Marc DesensDas Fachbuch "Steuerrecht" bietet eine umfassende und gründlich überarbeitete Einführung in die komplexe Materie des Steuerrechts. In der 29. Auflage werden aktuelle gesetzliche Änderungen, wie das Steueränderungsgesetz 2025 und das Aktivrentengesetz, berücksichtigt. Das Lehrbuch ist seit über 25 Jahren eine bewährte Ressource für Studierende und Referendare, die sich auf das Steuerrecht spezialisieren möchten. Es deckt alle prüfungsrelevanten Teilgebiete ab und vermittelt die Prinzipien der Besteuerung sowie das allgemeine Steuerschuld- und Steuerverfahrensrecht. Durch zahlreiche Beispiele und Übersichten wird der Zugang zum Steuerrecht erleichtert, während gleichzeitig eine vertiefte Auseinandersetzung mit den einzelnen Steuerarten erfolgt. Die klare Struktur und die fallbezogene Darstellung machen es zu einem wertvollen Begleiter in der steuerrechtlichen Ausbildung.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.